L’essentiel
- CAPN = contrat de long terme proposé par EDF, principalement aux électro-intensifs, donnant accès à une quote-part de la production du parc nucléaire historique
- Démarche contractuelle et commerciale, contrairement au VNU, qui est réglementaire
- Durée de 10 à 15 ans, 1 800 MW (~10,6 TWh/an), livraisons dès le 1er janvier 2027
- Prix non publié par EDF, 65-70 €/MWh selon la presse, coût complet du nucléaire à 60,3 €2026/MWh selon la CRE (Commission de Régulation de l’Energie)
- Un outil de couverture du risque plutôt qu’un pari sur les prix, avec des forwards 2027 au-dessus de 100 €/MWh en octobre 2026
Depuis la crise énergétique de 2022, les grands consommateurs français d’électricité accordent une attention croissante aux dispositifs leur permettant de mieux maîtriser leurs coûts d’approvisionnement dans la durée. Cette préoccupation s’est encore renforcée avec la fin de l’ARENH (Accès Régulé à l’Électricité Nucléaire Historique) au 31 décembre 2025, mécanisme qui leur garantissait jusqu’alors un accès à une partie de la production nucléaire historique française à un prix régulé. Dans un environnement marqué par la volatilité persistante des marchés de l’énergie, les évolutions réglementaires, les tensions géopolitiques récurrentes et les incertitudes entourant le rythme de l’électrification des usages, de nouvelles formes de contractualisation se développent afin d’offrir davantage de visibilité aux consommateurs, en particulier aux industriels électro-intensifs.
Pour l’ensemble des consommateurs, l’ARENH a été remplacé par un mécanisme de redistribution d’une partie des revenus nucléaires d’EDF lorsque les prix de marché dépassent certains seuils, le Versement Nucléaire Universel (VNU). En parallèle, les contrats de fourniture de long terme occupent une place croissante dans les stratégies énergétiques des entreprises. Qu’il s’agisse des Power Purchase Agreements (PPA) renouvelables ou de mécanismes adossés à d’autres moyens de production, ces contrats répondent à un besoin partagé : réduire l’exposition aux fluctuations des marchés de l’électricité tout en améliorant la visibilité économique des investissements.
C’est dans ce contexte qu’émergent les Contrats d’Allocation de Production Nucléaire (CAPN) développés par EDF. À la différence du VNU (Versement Nucléaire Universel), qui relève d’un mécanisme réglementaire, les CAPN reposent sur une démarche contractuelle et commerciale principalement destinée aux consommateurs électro-intensifs. Leur objectif est de donner accès, sur une longue période, à une part de la production du parc nucléaire historique français selon une logique de partage des coûts et des risques entre producteur et consommateur. Ils constituent ainsi un nouvel instrument de sécurisation de l’approvisionnement électrique pour les acteurs fortement exposés à la volatilité des prix. Leur développement est l’aboutissement de plusieurs années d’échanges parfois complexes entre EDF, les pouvoirs publics et les grands consommateurs industriels, dont les premiers résultats commencent aujourd’hui à se concrétiser.
La crise gazière déclenchée en début d’année du fait du conflit en Iran et les tensions qu’elle entraîne sur les prix de l’électricité en Europe fait peser une menace importante, non seulement sur les ménages mais aussi sur les entreprises et les collectivités. Elle remet le sujet des CAPN et, plus généralement, celui de la régulation autour du nucléaire historique, au cœur des débats.
Ce sujet du pouvoir d’achat, de la résilience face aux crises gazières, et des choix politiques pour combiner stabilité des prix et protection des consommateurs, visibilité et rentabilité pour EDF, était par ailleurs parmi de nombreuses conversations au Congrès Gazelec, ces 12, 13 et 14 octobre.
Pourquoi les CAPN apparaissent-ils après la fin de l’ARENH ?
Les CAPN s’inscrivent dans la transformation du cadre énergétique français consécutive à la fin programmée de l’ARENH au 31 décembre 2025, conçu dès 2010 comme un dispositif transitoire par la loi NOME (Nouvelle Organisation du Marché de l’Electricité). Ce mécanisme permettait alors aux fournisseurs d’électricité alternatifs d’accéder à une partie de la production nucléaire d’EDF à un tarif régulé de 42€ par MWh (en euros de 2011), avec un plafond total de 100 TWh (exceptionnellement 120 TWh en 2022), fixés en 2012 et peu révisés malgré l’évolution des coûts d’un parc nucléaire nécessitant d’importants investissements de prolongation et de renouvellement, et des demandes croissantes de fournisseurs exposés à des prix de marché volatils (principalement du fait des tensions sur les prix du gaz), notamment en 2021 et en 2022. Les industriels électro-intensifs pouvaient ainsi bénéficier indirectement de tarifs régulés lisibles sur une période donnée.
L’expiration prévue de l’ARENH a conduit EDF et l’Etat à rechercher de nouveaux instruments conciliant compétitivité industrielle, financement du parc nucléaire et électrification de l’économie, tout en ajoutant des réponses aux limites éprouvées par l’ARENH, à savoir la déconnexion entre le tarif régulé et le coût effectif du parc nucléaire, un écrêtement récurrent des volumes, et l’asymétrie des risques entre EDF et les fournisseurs alternatifs.
Pour EDF, l’enjeu est double. D’une part, sécuriser sur le long terme des revenus plus prévisibles afin d’accompagner les investissements liés au maintien du parc existant et au programme de relance du nucléaire français. D’autres part, développer une relation de partenariat avec les grands consommateurs d’électricité en les associant davantage aux réalités économiques de la production nucléaire.
En complément du VNU, les CAPN répondent à un enjeu plus large de politique industrielle. La stratégie énergétique française repose sur une forte hausse de la demande électrique dans les prochaines années, portée par la décarbonation et l’électrification des usages, par le développement de l’hydrogène bas carbone et l’expansion des data centers.
Comment fonctionne un CAPN ? Partage des coûts et des risques
Le CAPN constitue une innovation contractuelle dans la lignée des PPA, avec une couverture financière de long terme et un contrat d’approvisionnement industriel adossé à un actif de production, en l’occurrence le parc nucléaire d’EDF. Le mécanisme consiste à attribuer au souscripteur une quote-part de la production effective dudit parc, son prix étant désormais davantage corrélé aux coûts et aux performances que ne le faisait l’ARENH. L’objectif recherché est moins d’obtenir un prix fixe que de bénéficier d’une forme de stabilité de long terme fondée sur les coûts de production du nucléaire historique et sur le partage des risques entre producteur et consommateur.
Pour un industriel électro-intensif, un CAPN constitue ainsi une brique complémentaire pour optimiser son approvisionnement dans la logique dite « bloc + spot » : une partie des volumes est sécurisée à l’avance au travers de produits à terme (forwards, contrats baseload, …), tandis que le solde est ajusté au plus près de la consommation réelle sur le marché spot.
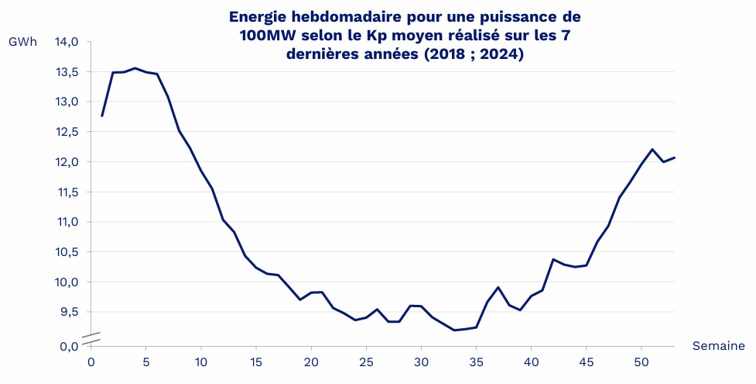
Le dispositif se rapproche ainsi davantage d’un partenariat industriel de long terme que d’un contrat classique d’achat d’électricité. La performance économique du contrat dépend notamment de la disponibilité des réacteurs, des programmes de maintenance et du niveau de production effectivement délivré par le parc nucléaire.
Actuellement, les contrats commercialisés par EDF portent sur une durée de 10 à 15 ans et sur une enveloppe globale de 1 800 MW, soit environ 10,6 TWh par an, avec un démarrage des livraisons prévu à compter du 1er janvier 2027.
Premières souscriptions CAPN : quels industriels, quels retours, quel prix ?
Fin 2023, en parallèle du VNU, l’Etat et EDF annonçaient des réflexions pour l’élaboration des CAPN comme type de contrat de long terme. À la suite de phases d’échanges et de négociations auprès des différentes parties prenantes (consommateurs hyper électro-intensifs et électro-intensifs, fournisseurs, Parlement, …) courant 2024, les critères sont annoncés : les CAPN concerneront les EI/HEI, avec un système d’enchères à échelle européenne, indexé sur les coûts réels, pour une durée de 10 à 15 ans, plafonné à un volume total limité à 10 TWh (le dispositif ayant été élargi fin 2025 aux entreprises consommant plus de 7 GWh par an, aux fournisseurs autorisés, et aux producteurs d’électricité).
En mars 2025, un appel à manifestation d’intérêt européen est finalement lancé par EDF malgré quelques réticences des industriels électro-intensifs (2). Même si le recul reste limité, les premières souscriptions aux CAPN apportent déjà quelques enseignements sur les attentes des grands consommateurs d’électricité dans le contexte post-ARENH.
D’après les informations publiées par EDF et certains signataires, plusieurs industriels (sidérurgie, chimie, numérique, etc.) ont rapidement montré un intérêt pour les CAPN via des contractualisations ou des lettres d’intention (3) :
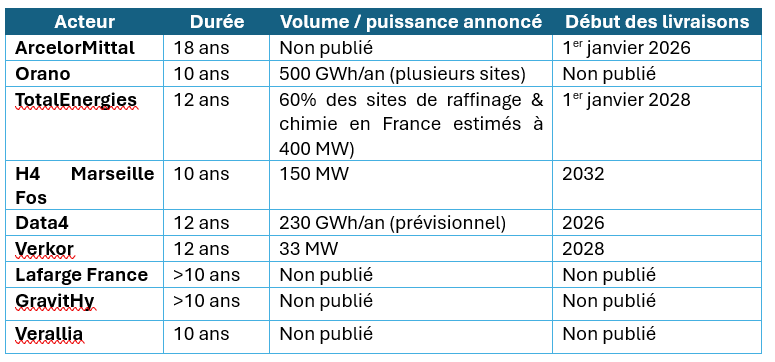
Au-delà du nombre de contrats souscrits, le principal enseignement réside probablement dans l’évolution des critères de décision des grands consommateurs. Après plusieurs années dominées par les enjeux de couverture de marché à court et moyen termes, l’intérêt suscité par les CAPN semble illustrer la confirmation de préoccupations liées au long terme : visibilité budgétaire, sécurisation des approvisionnements, compétitivité industrielle et cohérence avec les trajectoires de décarbonation. Cette évolution reste toutefois à confirmer dans la durée, les entreprises continuant naturellement à combiner différentes solutions de contractualisation et de couverture dans une logique bloc + spot évoquée précédemment.
Les premières souscriptions mettent également en lumière une « relative acceptation » du principe de partage des risques entre producteur et consommateur. Là où les mécanismes historiques reposaient davantage sur une logique de régulation ou de fourniture classique, les CAPN instaurent une relation plus étroite entre les caractéristiques économiques de l’actif de production et le prix payé par le consommateur. Le fait que certains industriels aient accepté ce changement de paradigme peut être interprété comme un signal de confiance envers la capacité du nucléaire historique à fournir une électricité compétitive sur le long terme.
Pour autant, la prudence reste de mise. Le volume de contrats effectivement conclus demeure encore limité au regard des échéances industrielles et des besoins d’électrification à venir. De plus, le CAPN demeure un mécanisme contractuel relativement complexe sur le plan juridique, reposant sur un partage des risques dont les modalités doivent être précisément encadrées. Les prochaines campagnes de souscription seront déterminantes pour évaluer la profondeur réelle du marché, l’appétence des différents segments de consommateurs et la capacité du mécanisme à s’inscrire durablement dans le paysage énergétique post-ARENH.
EDF ne publie pas un prix unique et public du CAPN. La presse (Green Univers, Reuters) évoque un prix entre 65 et 70 €/MWh, ce qui est cohérent avec le coût complet du nucléaire estimé par la CRE à 60,3 €2026/MWh pour 2026-2028.
Un CAPN est-il avantageux ? Premiers constats économiques (capture price 2023-2026)
Nous proposons ici une lecture en deux temps, d’abord historique puis prospective permettant de revenir sur l’intérêt des CAPN.
Le premier retour d’expérience qui peut être rapporté est le capture price des dernières années d’un CAPN. Ce capture price est le prix spot moyen pondéré par la production nucléaire sur ladite période. Les analyses donnent les valeurs suivantes :
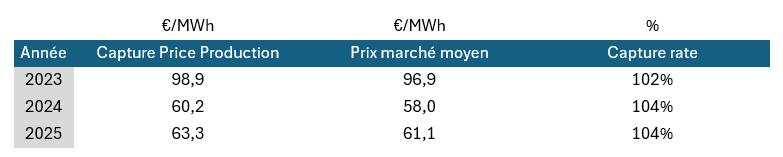
Sur les dernières années, il est possible de constater plusieurs choses :
- Le capture price est légèrement supérieur au spot moyen : c’est dû à la saisonnalité de la production nucléaire, plus forte en hiver lorsque les prix sont plus élevés qu’en été où les prix sont en moyenne plus bas – à noter que le parc nucléaire module dans une certaine mesure sa production à court terme et peut ainsi optimiser sa valeur en fonction des prix de marché, raison possible de cet effet ;
- Le capture price de l’année 2023 est élevé, à un niveau proche du 100 €/MWh : cette période a connu des prix élevés sur le marché de gros dus aux tensions sur les prix du gaz du fait du conflit ukrainien, ainsi qu’une plus faible disponibilité du nucléaire. Ce capture price confirme l’intérêt des CAPN pour les périodes de tension sur le marché de l’électricité ;
- Les capture price des années 2024 et 2025, plus proches d’un marché à la normale, avec des capture price proches de 60-65 €/MWh et donc en cohérence avec les prix estimés des CAPN (entre 60 et 70 €/MWh).
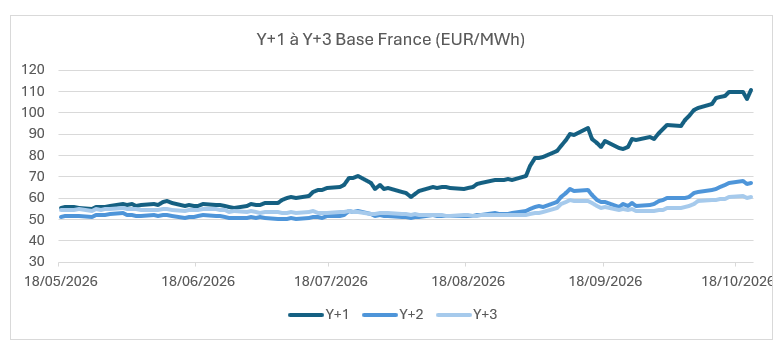
En 2026, les événements récents en lien avec le conflit iranien présentent un exemple typique dans lequel les CAPN protègent le consommateur d’une hausse des prix de l’électricité dus à une crise gazière. Les prix forwards sur les marchés de gros ont désormais dépassé les 100 €/MWh pour le produit de base 2027, rendant intéressant de facto l’usage du CAPN pour protéger le consommateur électro-intensif contre une exposition et une volatilité des prix de marchés. L’analyse des capture price historique permet de supposer que le capture price du nucléaire sera probablement supérieur à 100 €/MWh sur base des cotations calendaires ayant dépassé ce niveau en octobre 2026.
Le CAPN apparaît plus comme un instrument de long-terme de résilience que comme un pari sur le niveau futur des prix de l’électricité. Son intérêt repose sur la maîtrise du risque : l’industriel accepte de partager avec EDF le risque lié à la production effective du parc nucléaire et à ses coûts, en contrepartie d’une moindre exposition aux fluctuations du marché de gros. Il est intéressant de noter qu’un cap dans le contrat protège le consommateur en cas de baisse trop importante de la disponibilité du nucléaire, lui permettant d’être couvert en cas de hausse de prix significative du fait de ces circonstances.
Cette caractéristique est particulièrement intéressante dans les scénarios de crise énergétique. Une hausse brutale du prix du gaz peut se transmettre au prix de l’électricité, même dans un système français largement nucléaire, dès lors que les centrales à gaz participent à la formation du prix marginal ou que les interconnexions européennes jouent un rôle accru. Les épisodes de 2022-2023, confirmés par les événements de 2026, ont montré simultanément la sensibilité du marché à une crise gazière et la vulnérabilité qu’entraîne une faible disponibilité du parc nucléaire.
À plus long terme, la valeur relative du nucléaire sur les marchés reste toutefois incertaine. La progression des renouvelables peut accentuer les épisodes de prix faibles et réduire la valeur de marché captée par les moyens de production conventionnels. Le développement des batteries pourrait, à l’inverse, contribuer à déplacer une partie de cette production vers les heures de tension et à limiter les extrêmes de prix. La capacité de modulation du nucléaire permet cependant de s’ajuster en partie (limité par rapport aux possibilités techniques) par rapport à la production renouvelable, laissant donc supposer un capture rate plus élevé du nucléaire qui pourrait être diminué par un développement significatif des batteries, lissant les prix sur le marché de gros. Le capture rate du nucléaire doit donc être envisagé comme une variable dépendante de l’évolution du système électrique, et non comme une constante.
Dans ce contexte, la logique économique du CAPN est avant tout celle d’une couverture de risque. L’objectif n’est pas nécessairement de payer moins que le marché chaque année, mais de rendre plus prévisible le coût d’une partie de l’approvisionnement sur longue période. Le contrat prend ainsi tout son sens lorsque l’industriel cherche à protéger un investissement lourd et de long terme contre les épisodes de volatilité extrême, en particulier les crises gazières susceptibles de provoquer une forte remontée des prix de l’électricité.
Pour aller plus loin sur les liens entre électricité et gaz :
–Prix négatifs de l’électricité : et si la réponse était dans le réseau de gaz ?
Rédacteurs : Sophie Aubert
Sources
(1) Dispositif & volume des demandes d’ARENH, CRE, 2025
(2) Communiqué de l’UNIDEN (Union des Industries Utilisatrices d’Energies), Appel à manifestation d’intérêt pour la commercialisation de CAPN : EDF ne doit pas tourner le dos à l’industrie française, 7 mars 2025
(3) Sources EDF : Data4, TotalEnergies, ArcelorMittal, Verallia, Verkor, H4 Marseille Fos, GravitHy, Lafarge France et SFEN