L’essentiel
- Réseau ferré national d’environ 27 600 km, dont environ 61 % électrifiés (ART, 2024).
- Électrifier coûte environ 1 M€/km en moyenne, jusqu’à près de 4,8 M€/km sur Paris-Troyes, soit au moins 11 Md€ pour environ
11 000 km. - Batteries et hybrides : solution la plus mature, autonomie d’environ 80 km. Hydrogène : longues sections peu fréquentées.
B100 (Biodiesel 100%) : solution de pont (−60 % à −75 % de GES selon SNCF). - Il n’y a pas de solution unique : il faut un portefeuille par corridor, par région et par segment de trafic
Après un test lancé en 2021, l’opérateur de fret Europorte a étendu l’usage du biocarburant Oleo100, issu du colza français, à ses locomotives diesel qui circulent sur des tronçons non électrifiés. Début 2025, sept locomotives l’utilisaient, pour plus d’un million de litres par an et environ 1 790 tonnes de CO₂ évitées selon le producteur. Ce type de solution relance la question de l’alimentation des lignes non électrifiées : faut-il électrifier l’ensemble du réseau français à coups de milliards, ou accélérer sur d’autres solutions bas carbone embarquées (batteries, hybrides, hydrogène, biocarburants) pour les segments diesel ? Avec environ 10 800 km de lignes non électrifiées sur le réseau ferré national en 2024, d’après le Service des données et études statistiques (SDES) du ministère de la Transition écologique et l’ART, la fenêtre s’ouvre pour verdir TER régionaux et fret sans attendre de nouvelles caténaires.
Quelle part du réseau ferré français est électrifiée, et où le diesel domine-t-il encore ?
Le réseau ferré national s’étend sur environ 27 600 km en 2024 selon le SDES, dont près de 16 800 km électrifiés sous 25 kV ou 1,5 kV, soit environ 61 % des lignes exploitées selon l’ART. À titre de comparaison, 57,6 % des lignes ferroviaires de l’UE étaient électrifiées en 2024 selon Eurostat. Environ 10 800 km du réseau ferré français restent exploités en diesel, parcourues en traction thermique et concentrées sur des lignes secondaires à faible densité, souvent à voie unique, qui structurent pourtant l’accès des territoires ruraux et industriels au rail.
Le fret ferroviaire est particulièrement concerné. Sa part modale est tombée à environ 9 % des tonnes-kilomètres en 2024 (9,1 % selon l’ART), contre 30 % en 1984 selon l’ART. Surtout, de nombreux flux partent ou arrivent sur des lignes capillaires et des embranchements industriels non électrifiés : même lorsqu’un train circule sous caténaire sur l’essentiel de son parcours, il dépend souvent d’une traction diesel pour les premiers et derniers kilomètres. C’est ce verrou que ciblent les solutions embarquées présentées plus bas.
Les TER diesel restent très présents dans les régions à dominante rurale (Nouvelle-Aquitaine, Massif central, Grand Est), où ils concentrent l’essentiel des émissions des TER (selon SNCF, le diesel représente 77 % des émissions de CO₂ des TER pour 26 % de l’énergie consommée). Autrement dit, la décarbonation du rail français se joue aujourd’hui beaucoup moins sur les LGV déjà électrifiées que sur ces lignes « de bout de réseau », stratégiques pour le report modal.
Faut-il électrifier toutes les lignes diesel ? Coûts et limites
Les locomotives diesel émettent bien plus de CO₂ par tonne-kilomètre que la traction électrique, alimentée par un mix français très bas carbone. S’y ajoutent des nuisances locales (bruit, NOx, particules), de plus en plus pénalisantes en zone urbaine, où les trains diesel doivent composer avec les ZFE (Zone à Faibles Émissions)et plans climat air-énergie .
Pour autant, électrifier systématiquement n’est ni réaliste budgétairement, ni forcément optimal du point de vue du coût complet. Les ordres de grandeur observés sur les projets récents montrent un coût d’électrification d’environ 1 M€/km en moyenne (caténaires, postes, signalisation), pouvant être plusieurs fois supérieur dès que le génie civil se complexifie. À l’échelle des quelque 10 800 km non électrifiés, on parle d’environ 11 Md€ d’investissement au minimum, auxquels s’ajoutent ensuite les coûts d’exploitation et de maintenance.
En parallèle, le projet de loi-cadre donne la priorité à la régénération et à la modernisation du réseau existant plutôt qu’à la création de nouvelles infrastructures, ce qui laisse peu de marge pour électrifier massivement les lignes rurales et fret. Dans ce contexte, la question clé devient : comment maximiser la réduction de CO₂ par euro investi, en combinant infrastructures et technologies embarquées ?
Les CEE (Certificats d’Économies d’Énergie) et le projet de loi-cadre transports (en cours d’examen au Parlement) jouent un rôle de levier. La 6e période CEE (P6, 2026-2030), en vigueur depuis le 1er janvier 2026 (décret n° 2025-1048 du 30 octobre 2025), fixe une obligation d’économies d’énergie de 5 250 TWh cumac (Térawattheure cumulé et actualisé) sur cinq ans (1 050 TWh cumac par an) . Le fret ferroviaire peut en bénéficier via la fiche TRA-SE-116.
Électrification, batteries ou hydrogène : comparatif coût complet et CO₂ évité
En synthèse, les ordres de grandeur suivants permettent de comparer les trois options :
| Électrification | Hybrides et batteries | Hydrogène | |
|---|---|---|---|
| CAPEX infrastructure | Environ 1 M€/km en moyenne, jusqu’à 5 M€/km avec génie civil lourd | Faible : points de charge, pas de caténaire continue | Faible sur la voie ; coût porté par le matériel (environ 16 M€ par rame Régiolis H₂) et quelques stations |
| Réduction CO₂ vs diesel | Très forte | Forte en 100 % batterie. Hybride : environ 20 % de CO₂ en moins (SNCF) | Forte, si H₂ bas carbone |
| Pertinent pour | Lignes à trafic soutenu | Lignes partiellement électrifiées, courtes distances (environ 80 km d’autonomie) | Longues sections non électrifiées, faible fréquence |
Ces ordres de grandeur illustrent que, sur les lignes peu fréquentées (quelques allers-retours par jour) ou partiellement électrifiées, une combinaison « infrastructures limitées + technologies bas carbone embarquées » peut offrir un meilleur rapport coût/CO₂ évité qu’une électrification lourde.
Batteries, hydrogène ou biocarburants : quelle alternative au diesel pour quel usage ?
Les solutions alternatives se structurent aujourd’hui autour de trois grandes familles pour les segments diesel : batteries, hydrogène et biocarburants. Chacune répond à un cas d’usage spécifique, avec un degré de maturité et des besoins d’infrastructure différents.
Batteries et trains hybrides : la solution la plus mature pour les lignes partiellement électrifiées
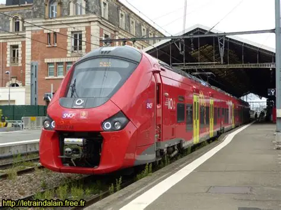
Les automotrices et locomotives à batteries, souvent en bi-mode avec l’électrique, s’imposent comme la solution la plus mature pour les liaisons partiellement électrifiées avec des distances courtes à moyennes. Des matériels bi-mode électriques-batteries permettent de circuler en traction électrique sous caténaire, puis de basculer sur batterie sur les sections non électrifiées, avec une autonomie de l’ordre de 80 km pour les AGC (Autorail Grande Capacité) à batteries expérimentés par SNCF. Sur le fret, des locomotives batteries ou hybrides (diesel-batterie) sont expérimentées en Amérique du Nord et en Europe ; côté voyageurs, le Régiolis (Gamme de trains régionaux d’Alstom (aussi appelée Coradia Polyvalent ou Liner selon la configuration), utilisée par plusieurs régions françaises pour les TER) hybride testé en service commercial par SNCF consomme environ 20 % de carburant en moins et émet environ 20 % de CO₂ en moins, selon SNCF.
Hydrogène : une option pour les longues sections peu fréquentées
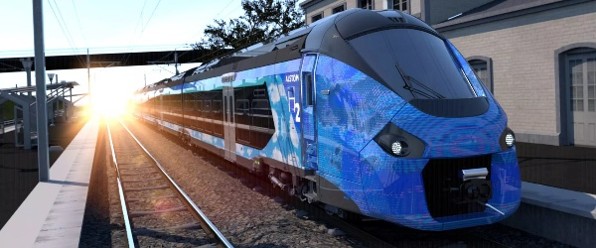
L’hydrogène via pile à combustible cible plutôt les longues distances et les lignes faiblement fréquentées où l’électrification serait difficile à rentabiliser. Le projet annoncé en 2022 par Nestlé Waters, Alstom et Engie illustre la configuration visée : un train de fret bi-mode, alimenté à l’électricité sur les sections électrifiées, basculant sur un wagon générateur H₂ pour franchir les tronçons non électrifiés, sans infrastructure caténaire supplémentaire. Ces solutions nécessitent en revanche une logistique hydrogène (production, stockage, ravitaillement) qui doit être pensée à l’échelle du territoire. Le matériel, la logistique H₂ et l’énergie elle-même (OPEX) coûtent plus cher qu’en traction électrique. Sur un tronçon peu fréquenté, l’arbitrage peut pourtant pencher en faveur de l’hydrogène : le coût d’une caténaire dépend de la longueur de la ligne, pas du trafic, alors que le surcoût énergétique de l’hydrogène augmente avec le nombre de trains. Avec quelques trains par jour, ce surcoût reste limité et peut revenir moins cher, sur la durée, que l’électrification de dizaines de kilomètres. L’investissement se concentre alors sur le parc roulant et quelques points de ravitaillement.
Biocarburants : B100 (Biodiesel 100%), HVO (Hydrotreated Vegetable Oil / Huile Végétale Hydrotraitée) : une solution de transition
Les biocarburants jouent un rôle de « solution de pont » : ils peuvent être utilisés comme carburants dans des moteurs diesel compatibles ou adaptés, avec des réductions d’émissions de GES de 60 % à plus de 75 % pour le B100 (Biodiesel 100%) selon SNCF. Ils présentent l’avantage de valoriser le parc existant à coût d’adaptation limité, mais ne résolvent pas les enjeux de bruit et de polluants locaux, et restent dépendants de la disponibilité de biomasse durable.
Financement et réglementation : CEE, loi-cadre transports et objectifs 2030
La loi-cadre relative au développement des transports n’est pas encore définitivement adoptée : présenté en Conseil des ministres le 11 février 2026, le projet a été adopté par le Sénat le 28 avril 2026, puis en commission à l’Assemblée nationale le 2 juillet, mais, début novembre 2026, il n’était toujours pas inscrit en séance publique. Il doit ouvrir la voie à une première loi de programmation des transports, donner la priorité à la régénération des infrastructures existantes et fixer aux donneurs d’ordre un objectif minimal de recours à des prestations de transport zéro émission. À l’échelle européenne, la stratégie européenne de mobilité durable et intelligente (+50 % de fret ferroviaire d’ici 2030, doublement d’ici 2050) et le fléchage de financements vers un « rail vert » viennent renforcer le mouvement.
CEE 6e période (2026-2030) et fiche TRA-SE-116
La 6e période des CEE (P6) joue ici un rôle de catalyseur : l’augmentation du volume total d’obligation (5 250 TWh cumac sur 2026-2030) et des enveloppes consacrées aux programmes crée un espace pour structurer des dispositifs de soutien spécifiques au fret ferroviaire, en complément des aides classiques à l’investissement. La fiche standardisée TRA-SE-116, dédiée au fret ferroviaire, valorise déjà le report modal de la route vers le rail : elle montre comment un signal prix CEE peut contribuer à sécuriser des contrats pluriannuels entre chargeurs et opérateurs, en améliorant leur modèle économique.
Loi-cadre transports : où en est le calendrier législatif ?
Le calendrier est contraint : les décisions d’investissement des régions (matériel roulant TER) et des opérateurs fret sur la période 2026-2030 vont structurer le mix technologique des lignes diesel pour les 20 à 30 prochaines années. L’objectif de 18 % de part modale du fret ferroviaire en 2030, contre environ 9 % aujourd’hui, en dépend.
Décarboner les lignes diesel : comment Yélé accompagne régions, opérateurs et chargeurs
Dans ce contexte, l’enjeu n’est pas de choisir « la » bonne technologie, mais d’assembler le bon portefeuille de solutions par corridor, par région et par segment de trafic.
Yélé, cabinet de conseil et d’ingénierie spécialisé dans la transition énergétique et environnementale, intervient notamment dans le secteur Transport & Mobilités pour aider les acteurs à structurer ces choix.
Yélé peut d’abord réaliser des analyses techno-économiques et de coût complet (CAPEX/OPEX), en intégrant trajectoires de prix de l’énergie et des CEE, pour comparer électrification, batteries, hydrogène et biocarburants à l’échelle d’un réseau ou d’une ligne. L’accompagnement peut ensuite porter sur la structuration et le financement des projets.
Enfin, Yélé propose un appui plus stratégique aux autorités organisatrices, opérateurs ferroviaires et chargeurs industriels : définition de trajectoires de décarbonation, aide à la décision sur le mix de solutions, et accompagnement des équipes dans l’appropriation des nouvelles technologies et modèles de service.
Pour les régions et les opérateurs, la question n’est donc pas seulement « électrifier ou non », mais « où investir chaque euro supplémentaire pour éviter le plus de CO₂ et générer le plus de report modal». Yélé contribue à objectiver ces arbitrages en combinant expertise technique, lecture des dispositifs de soutien (CEE, subventions, régulations) et compréhension des contraintes terrain.
Le sujet vous intéresse ?
Parlons-en !
Rédacteur = Eliot Lebleu
Relecteurs = Léa Chevry et Maxime Selier
SOURCES :
Sénat. (2026). Projet de loi-cadre relatif au développement des transports (n° 394, 2025-2026).
Autorité de régulation des transports. (2025). Le marché français du transport ferroviaire en 2024.
SNCF. Des TER qui roulent au colza pour sortir du diesel (groupe-sncf.com).
SNCF. Les premiers TER hydrogène dans vos gares d’ici 2027 (groupe-sncf.com).
SNCF. Des TER à batteries pour sortir du diesel (groupe-sncf.com).
SNCF. (2025). Rapport d’activité Innovation 2024 du groupe SNCF.
Commission européenne. (2020). Stratégie de mobilité durable et intelligente, COM(2020) 789.
Autorité de régulation des transports. (2025). Le marché européen du transport ferroviaire en 2023.
Eurostat. (2025). Characteristics of the railway network in Europe (données 2024).
Rail Passion. (2022, 11 avril). TER : ne plus choisir entre électrification et diesel.